A Nutrien reduziu vendas no varejo brasileiro para diminuir sua exposição ao risco de crédito. A companhia atribuiu a retração nas vendas de fertilizantes nitrogenados e de outros produtos no país ao esgotamento do crédito dos agricultores. Também informou que espera concluir a revisão do negócio brasileiro até o fim de 2026, conforme os resultados e planos divulgados pela empresa.
Para quem administra contas B2B, o caso expõe um problema que não se resolve apenas com relacionamento: o cliente pode precisar do produto e querer continuar comprando, mas não ter capacidade financeira para sustentar o pedido. Nesse cenário, insistir no fechamento pode aumentar o risco sem recuperar receita.
A resposta exige separar demanda, capacidade de pagamento e qualidade da relação. Essa distinção muda o diagnóstico da conta, a previsão de recompra e a divisão de responsabilidades entre key account manager, atendimento e crédito.
O que a Nutrien informou — e o que não se pode concluir
A companhia relatou adiamento de compras de fertilizantes nitrogenados por agricultores com dificuldades financeiras, especialmente no Brasil. Também informou planos de fechar operações em mais três estados e avaliar medidas adicionais de racionalização. Esses anúncios não equivalem à confirmação de encerramento definitivo de toda a operação brasileira.
O movimento ocorre junto de decisões industriais em outros mercados. A Nutrien prevê fechar uma mina e unidade de processamento de fosfatados na Flórida no primeiro semestre de 2027, enquanto mantém e reinveste no complexo de Aurora, na Carolina do Norte. A empresa também afirmou que a demanda global por potássio continua elevada. Portanto, não cabe tratar todos os produtos e geografias como uma única trajetória de queda.
A leitura comercial tem outro limite: os fatos divulgados não identificam quais clientes deixaram de comprar por decisão própria, quais tiveram pedidos restringidos pelo fornecedor ou quais migraram para concorrentes. As orientações a seguir são recomendações de gestão, não uma descrição das práticas internas da Nutrien.
Antes de registrar perda, descubra o que bloqueou a compra
O key account manager deve investigar três dimensões separadas. Existe necessidade operacional? Há condição financeira aprovada para atendê-la? O cliente mantém disposição de comprar daquele fornecedor? Uma resposta positiva não substitui as outras.
A conversa pode começar com perguntas objetivas: qual volume ainda será necessário, até quando a compra pode esperar e o que impede a emissão do pedido? Depois, é preciso validar o diagnóstico com crédito e financeiro. Uma expectativa de financiamento relatada pelo comprador não equivale a recurso disponível nem a limite aprovado.
Também convém verificar mudanças de interlocutor, insatisfação e propostas concorrentes. Como na preservação da conta após a saída do patrocinador, uma mudança isolada pede investigação, não uma conclusão automática de perda. Restrição financeira e desgaste de relacionamento podem coexistir.
Separe demanda potencial de receita prevista
O histórico de recompra ajuda a identificar necessidade, mas não comprova capacidade de faturamento. Se o cliente comprava regularmente e agora depende de nova aprovação de crédito, repetir o valor anterior no forecast cria uma certeza que a operação não sustenta.
Uma organização prática é manter três registros distintos: demanda identificada, oportunidade comercial e receita prevista no período. A primeira representa a necessidade. A segunda exige uma negociação concreta. A terceira precisa refletir as condições comerciais e financeiras necessárias para o faturamento, conforme as regras da empresa.
Em um exemplo hipotético, uma conta que costuma comprar R$ 100 mil por mês pode continuar precisando desse volume, mas ter apenas R$ 40 mil autorizados para uma nova compra. Os R$ 60 mil restantes não devem permanecer como receita confirmada apenas por recorrência histórica. A parcela condicionada precisa de um evento verificável, como a aprovação de novo limite, e de uma data de revisão.
Integre os sinais financeiros à rotina comercial
O IMTV — Índice de Maturidade Tecnológica em Vendas B2B, da Ibramerc, de 2026, mostra uma dificuldade relevante para essa coordenação: 83% das empresas respondentes utilizam CRM e 87% utilizam ERP, mas 50% não têm integração entre ERP e CRM. O contraste ajuda a contextualizar o problema: dispor dos dois sistemas não garante que o time comercial enxergue a condição financeira da conta.
A recomendação prática é definir um conjunto mínimo de informações compartilhadas: situação da análise de crédito, limite disponível, condição de pagamento aprovada, existência de bloqueio e próxima revisão. O CRM não precisa expor documentos financeiros detalhados. Deve apresentar o necessário para orientar a decisão, com acesso compatível com cada função.
Cada atualização precisa ter responsável e data. Sem isso, uma oportunidade pode avançar com base em uma aprovação vencida, ou continuar bloqueada depois que a condição mudou. Se a integração automática não existir, uma rotina controlada de atualização é preferível a decisões apoiadas em mensagens dispersas.
Negocie alternativas sem transformar vendas em crédito
Preservar uma conta não significa conceder prazo indiscriminadamente. O comercial pode construir alternativas, mas crédito deve avaliar a exposição e aprovar as condições dentro de sua alçada. Entre as possibilidades estão pagamento antecipado, entrada, lotes menores ou entregas parceladas, quando forem viáveis para ambas as partes.
Cada alternativa exige teste. Antecipação pode ser incompatível com o caixa do comprador. Lotes menores podem elevar o custo logístico. Entregas parceladas podem não atender à janela operacional. E uma garantia só deve entrar na proposta depois da análise das áreas responsáveis, não como promessa do vendedor.
O mesmo cuidado vale para a comunicação. A orientação de coordenar atendimento, financeiro e comercial diante de atrasos ajuda a evitar compromissos contraditórios. O cliente precisa saber o que está aprovado, o que depende de avaliação e quando receberá uma resposta — sem confundir análise em andamento com liberação assegurada.
Preserve o atendimento, mas ajuste esforço e metas
Uma conta com compra bloqueada ainda pode ter entregas, reclamações ou obrigações contratuais pendentes. Esses assuntos precisam seguir o tratamento previsto. Ao mesmo tempo, não faz sentido multiplicar reuniões de expansão enquanto falta uma condição básica para comprar.
A liderança pode ajustar a cadência de contato e os responsáveis, como na distribuição da carteira conforme capacidade de atendimento. O objetivo é manter continuidade e informação útil, sem transformar a preservação da relação em atendimento ilimitado ou pressão comercial repetitiva.
Para acompanhar o trabalho, vale separar motivos de redução de receita: restrição de crédito, adiamento operacional, insatisfação e perda para concorrente. A definição de churn deve seguir o modelo de negócio e os critérios internos; uma pausa na recompra, sozinha, não explica a causa nem prova uma saída definitiva.
O próximo passo é uma revisão conjunta por conta
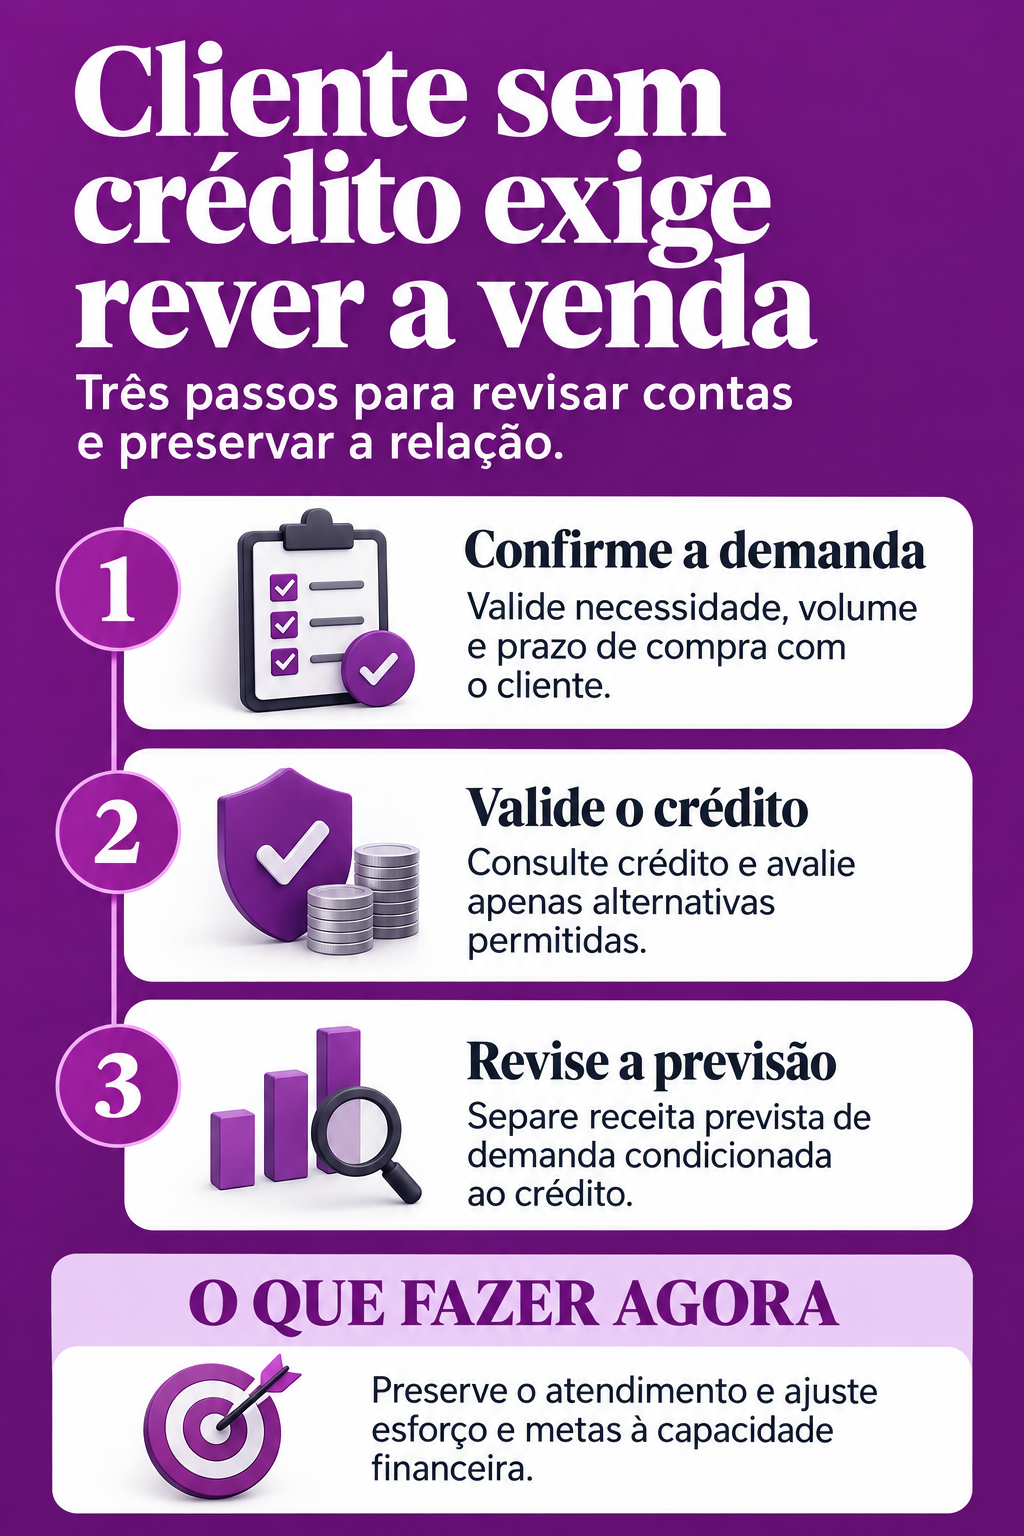
Na próxima revisão da carteira, comercial, atendimento e crédito podem trabalhar com um roteiro único:
- Confirmar necessidade, volume e janela de compra com o cliente.
- Validar a condição financeira e as alternativas permitidas.
- Atualizar o forecast, separando receita prevista de demanda condicionada.
- Registrar responsável, próximo evento verificável e data de retorno.
No caso Nutrien, o marco anunciado é a conclusão da revisão do negócio brasileiro até o fim de 2026. Para outras empresas B2B, a lição operacional é imediata: necessidade de compra não é capacidade de pagamento; restrição de crédito não é prova de ruptura da relação. Administrar essa diferença protege a qualidade do forecast e permite negociar sem assumir riscos não aprovados.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista em Retenção e expansão sempre com a métrica declarada (churn, receita líquida retida, expansão) e o período Crescer a base sem depender de desconto é o ângulo padrão A divisão de responsabilidade entre vendas e CS é explicitada em cada caso Experiência de comunidade é apresentada como relato, nunca como regra geral