O cliente não pagou no vencimento. O financeiro prepara a cobrança, o comercial teme perder a conta e customer success recebe o pedido para resolver com seu contato. Sem coordenação, cada área pode prometer uma condição diferente.
Uma nota fiscal rejeitada exige correção documental. Uma entrega contestada pede apuração. Uma dificuldade de caixa exige avaliação financeira. Separar essas situações evita cobranças indevidas, concessões precipitadas e desgaste no relacionamento.
CS ajuda a identificar o bloqueio e conectar responsáveis; não deve virar cobrador nem prometer continuidade fora das condições contratuais. O roteiro começa pela conferência interna.
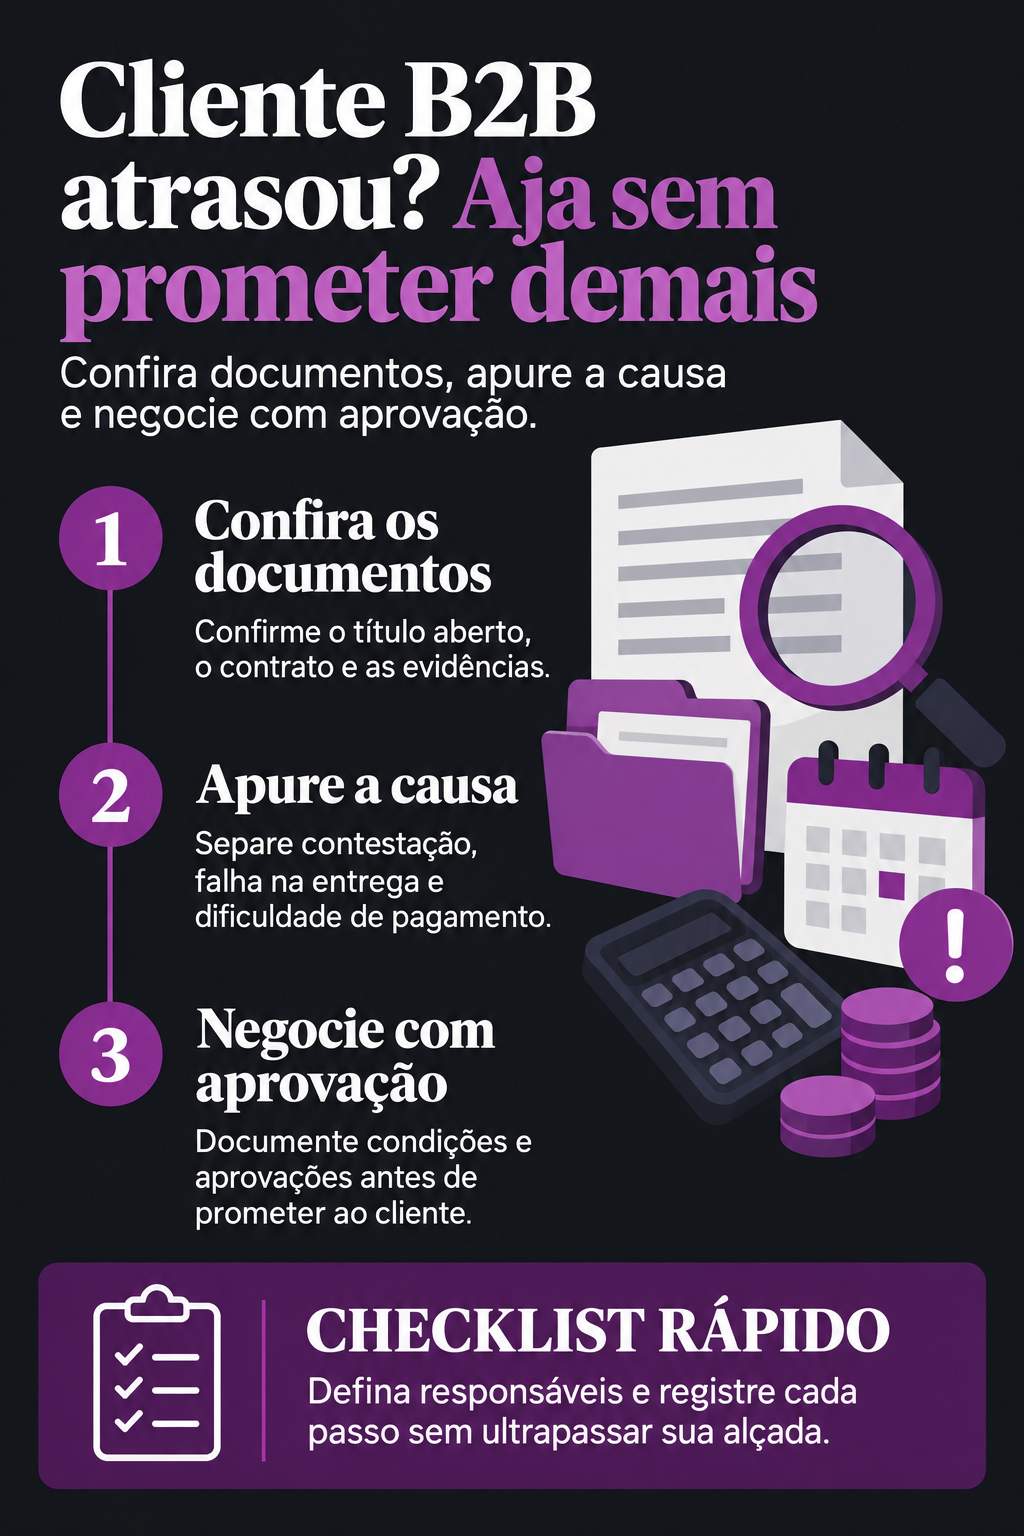
Confira os documentos antes de pedir uma data
O financeiro deve confirmar que o título permanece aberto, inclusive para descartar pagamento ainda não conciliado. Depois, reúne contrato, cobrança e evidências de envio. CS e comercial complementam com o histórico da conta.
- Nota fiscal: conferir destinatário, descrição, valores e rejeições, acionando o fiscal quando necessário.
- Pedido de compra: validar referência, saldo e correspondência com o faturamento.
- Entrega e aceite: localizar evidências previstas no contrato e pendências de validação.
- Contas a pagar: confirmar contato, canal e recebimento dos documentos.
- Condições: revisar vencimento, reajustes e retenções aplicáveis.
Exemplo hipotético: a nota foi enviada sem a referência do pedido exigida pelo cliente. O encaminhamento é corrigir a documentação pelo procedimento adequado, não oferecer desconto. A correção não muda automaticamente o vencimento; seus efeitos dependem da análise contratual e das circunstâncias.
Se o bloqueio estiver no aceite, vale retomar os [critérios definidos no onboarding B2B](https://b2b.liveuniversity.com/onboarding-b2b-primeiro-valor-aceite-compras). Eles ajudam a distinguir entrega realizada de validação ainda pendente.
Distribua responsabilidades e mantenha um único registro
Financeiro: conduz cobrança, concilia recebimentos e formaliza condições autorizadas. CS: organiza evidências, identifica impactos e conecta interlocutores. Comercial: participa das discussões de condições e da negociação da conta.
Operações apura falhas de entrega; fiscal analisa documentos e retenções; jurídico ou responsável contratual avalia medidas sobre direitos e obrigações. A matriz de alçadas deve identificar quem aprova prazo, desconto, parcelamento e exceções operacionais.
Centralize no CRM ou sistema integrado: título, causa informada, documentos, contatos, responsável por pendência, próxima ação e prazo de retorno. Diferencie solicitado, em análise e aprovado. Uma intenção do cliente ou de um vendedor não é acordo aceito.
Separe contestação, entrega e dificuldade de pagamento
Abra a conversa sem presumir a causa: “Identificamos este título em aberto. Há pendência documental, divergência sobre a entrega ou dificuldade de pagamento?”. Confirme a resposta com evidências e indique quem dará o próximo retorno.
- Contestação da cobrança: financeiro e área responsável verificam valor, período, duplicidade ou reajuste.
- Problema de entrega: CS coordena a apuração com operações, comparando escopo, execução e aceite.
- Dificuldade financeira: financeiro avalia alternativas permitidas e envolve o comercial quando necessário.
- Motivo desconhecido: mantenha a investigação aberta; silêncio não comprova falta de caixa.
Em exemplo hipotético, o cliente contesta uma etapa do projeto. CS reúne evidências; operações apura; financeiro identifica os títulos envolvidos. Não presuma que toda a cobrança perdeu validade nem que toda retenção é indevida. Se a divergência for de preço, revise a sequência entre [cláusula, aviso e cobrança do reajuste](https://b2b.liveuniversity.com/reajuste-contratos-b2b-aviso-cobranca).
Negocie com condições e aprovações documentadas
Antes de apresentar uma proposta, valide saldo, motivo do pedido, histórico relevante e alçadas. Avalie os efeitos sobre caixa, margem e operação. A escolha entre [desconto, prazo ou escopo na negociação B2B](https://b2b.liveuniversity.com/negociacao-b2b-desconto-prazo-escopo-compras) exige contrapartidas e limites claros.
Registre títulos abrangidos, valores, vencimentos, encargos mantidos ou dispensados, contrapartidas, forma de aceite e consequências do descumprimento. Esclareça também os efeitos sobre serviços e pedidos em andamento, com aprovação dos responsáveis.
CS pode responder: “Vou encaminhar o parcelamento ao financeiro. A condição depende de aprovação e não altera, por si só, as regras de atendimento”. Não conceda desconto nem novo prazo por iniciativa individual.
Use um checklist para restringir e retomar o atendimento
O vencimento não autoriza uma suspensão improvisada. O Código Civil prevê boa-fé na execução contratual e disciplina obrigações em contratos bilaterais, mas isso não representa permissão genérica para interromper qualquer serviço. Contrato, natureza da operação e regras aplicáveis precisam ser avaliados.
- Antes da restrição: conferir cobrança e contestações; validar fundamento contratual e jurídico; cumprir avisos e prazos; obter aprovação interna.
- Na comunicação: informar alcance, momento, impactos e condições de regularização, sem ameaças ou exceções prometidas.
- Na execução: identificar a área responsável, as atividades abrangidas e as obrigações que permanecem.
Para retomar, o financeiro confirma o recebimento conciliado ou a condição cumprida no acordo aprovado. O comprovante inicia a verificação, mas não substitui a conciliação. A área executora valida capacidade, pendências e prazo de reativação antes da comunicação ao cliente.
Registre a liberação e corrija a causa do bloqueio. O resultado esperado é uma pendência com responsável, evidência e próximo passo — sem transformar a preservação da conta em promessa que a empresa não autorizou.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista em Retenção e expansão sempre com a métrica declarada (churn, receita líquida retida, expansão) e o período Crescer a base sem depender de desconto é o ângulo padrão A divisão de responsabilidade entre vendas e CS é explicitada em cada caso Experiência de comunidade é apresentada como relato, nunca como regra geral