Uma proposta pode recuperar o investimento rapidamente e, ainda assim, custar mais ao longo do contrato. Outra pode gerar maior economia, mas exigir um desembolso inicial difícil de aprovar. Para quem vende a empresas, escolher o cálculo certo ajuda o comprador a defender a decisão.
ROI mede retorno. Payback estima o prazo de recuperação do investimento. Custo total de propriedade, ou TCO, reúne os custos de adquirir, operar e encerrar uma solução. São perguntas diferentes, não indicadores concorrentes.
Escolha o indicador pela decisão do cliente
Na redução de custos, compare o TCO, dimensione o retorno com ROI e mostre o prazo de recuperação com payback. A economia deve corresponder a despesas que realmente poderão diminuir ou desaparecer.
No aumento de capacidade, o ROI depende de demanda e execução. Processar mais pedidos ou liberar horas não gera dinheiro automaticamente. Sem comprovação do aproveitamento financeiro, apresente o ganho operacional separado.
Na substituição de fornecedores, comece pelo TCO de alternativas equivalentes em volume, escopo e nível de serviço. Inclua migração, operação paralela e saída do contrato atual. Depois, avalie se a economia justifica o desembolso e o risco da troca.
Levante custos e benefícios com o comprador
Construa uma linha de base validada pelo cliente: custo atual, volume atendido e nível de serviço. Para cada alternativa, levante investimento inicial, implantação, integração, treinamento, despesas recorrentes, transição e encerramento. Registre fonte, período e responsável; separe desembolso de custo de oportunidade.
Diferencie também os benefícios. Economia efetiva reduz uma despesa; horas liberadas de uma equipe mantida não reduzem a folha. Receita adicional não equivale a ganho líquido: considere a margem de contribuição e outros gastos incrementais, sem descontá-los duas vezes. Demanda, adoção e recebimento são premissas, não garantias.
No IMTV — Índice de Maturidade Tecnológica em Vendas B2B, da Ibramerc, de 2026, 58% das empresas respondentes apontam medir o impacto de cada etapa do funil na receita como dificuldade de mensuração. O levantamento tem amostra de conveniência e caráter direcional. Para a proposta, isso reforça a importância de validar a atribuição dos benefícios, em vez de presumir receita gerada.
Quando o ganho depender de desempenho técnico, uma prova de conceito com critérios de decisão pode testar produtividade ou integração. Ela não comprova, sozinha, que capacidade adicional se transformará em vendas.
Compare três cenários no mesmo horizonte
O exemplo é inteiramente hipotético, não um caso real. Uma empresa compara a operação atual com duas soluções durante 24 meses, mantendo volume, escopo e nível de serviço equivalentes:
- Atual: nenhum desembolso inicial adicional; custo mensal de R$ 20 mil.
- Solução A: desembolso inicial de R$ 60 mil; custo mensal de R$ 10 mil.
- Solução B, concorrente: desembolso inicial de R$ 36 mil; custo mensal de R$ 13 mil.
Os valores iniciais incluem implantação, integração, treinamento e transição. Os mensais abrangem todos os custos recorrentes. A operação começa no primeiro mês, sem interrupção. Não há reajustes, valor residual, custos de saída ou efeitos tributários incrementais; os fluxos não são descontados a valor presente. Finanças e a área fiscal devem validar essas simplificações em uma proposta real.
Calcule TCO, ROI e payback sem trocar as bases
O TCO soma os custos do período. A definição do Gartner abrange custos diretos e indiretos de aquisição e operação. Nesta simulação:
- Atual: R$ 20 mil × 24 = R$ 480 mil.
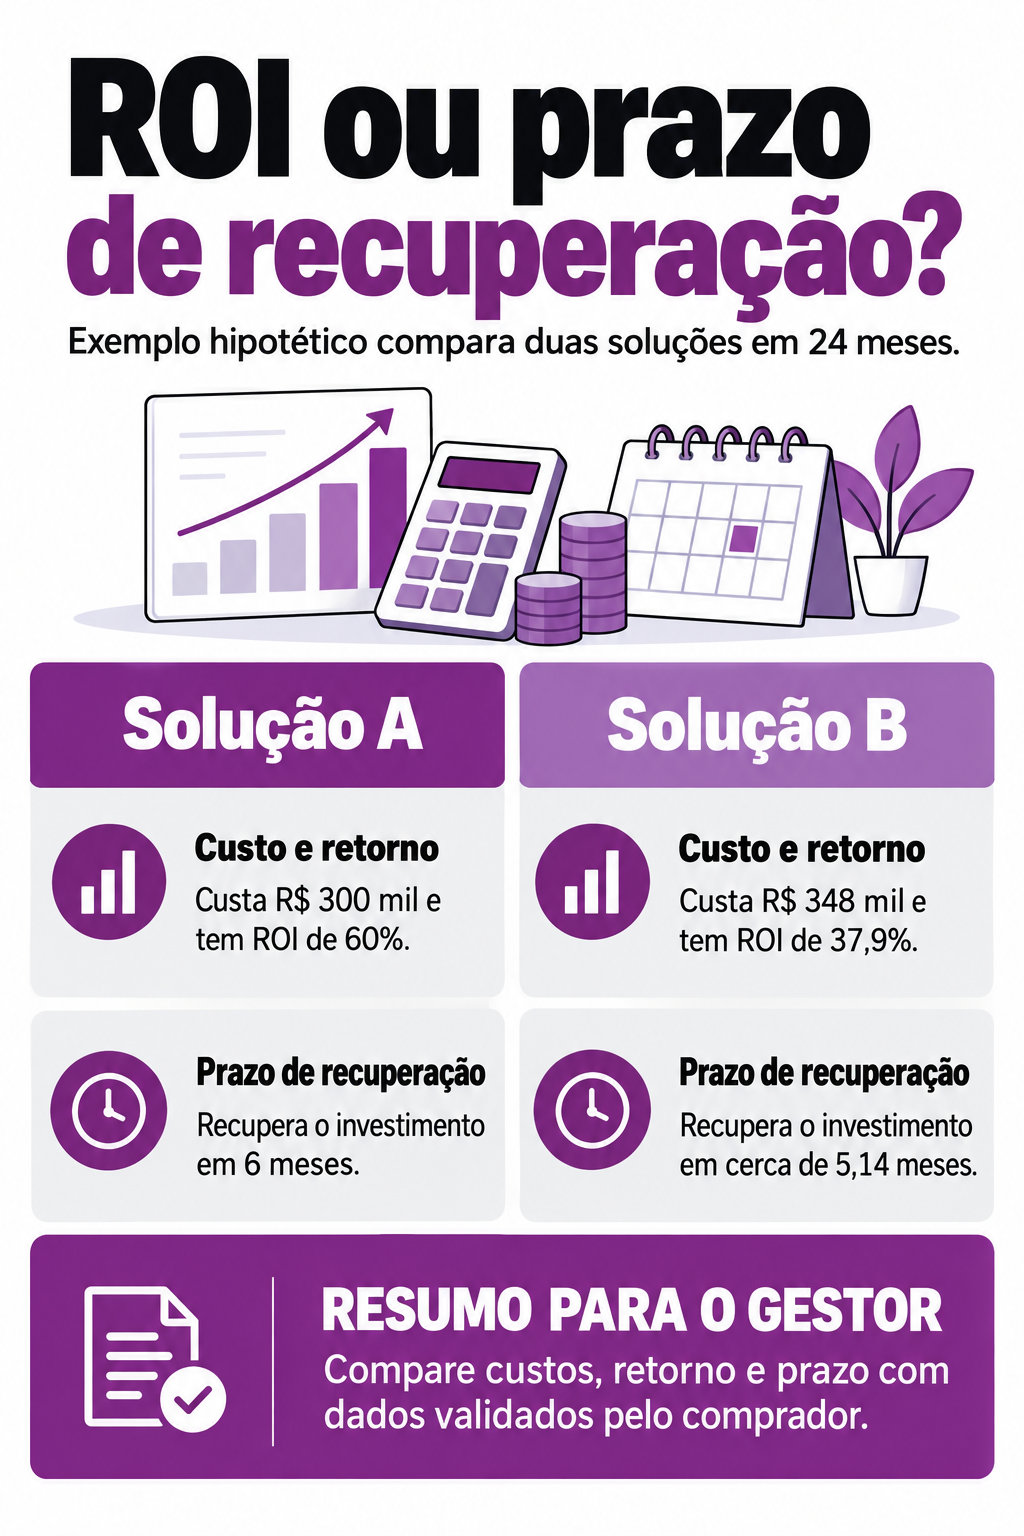
- A: R$ 60 mil + R$ 10 mil × 24 = R$ 300 mil.
- B: R$ 36 mil + R$ 13 mil × 24 = R$ 348 mil.
Para o ROI simples em 24 meses, adotamos a fórmula: (benefícios financeiros brutos − custos totais da solução) ÷ custos totais da solução × 100. O benefício bruto é evitar os R$ 480 mil do cenário atual. Logo, A apresenta (480 − 300) ÷ 300 = 60%; B apresenta (480 − 348) ÷ 348 = 37,9%, aproximadamente. As economias líquidas são R$ 180 mil e R$ 132 mil.
O payback simples divide o desembolso inicial pela economia mensal líquida, constante neste exemplo. Em A: 60 ÷ (20 − 10) = 6 meses. Em B: 36 ÷ (20 − 13) = 5,14 meses, aproximadamente. Todos os valores dessas divisões estão em milhares de reais. Com fluxos variáveis, acumule os valores mês a mês até recuperar o desembolso.
Interprete o resultado antes de defender a proposta
B recupera o investimento antes, mas A custa menos e apresenta maior ROI em 24 meses. Não há contradição: o prazo de recuperação não mede toda a economia do contrato. Os conceitos de ROI e payback seguem as referências da Investopedia.
Explicite o denominador do ROI: algumas empresas usam apenas o investimento inicial. Percentuais com bases distintas não são comparáveis. O payback simples também ignora o valor do dinheiro no tempo e os ganhos posteriores à recuperação; projetos longos podem exigir análise por valor presente.
Se o cliente mantiver contratos antigos, atrasar a implantação ou usar apenas parte da capacidade, refaça os fluxos. Benefícios dependentes da execução precisam de ação, prazo e responsável definidos.
Valide a justificativa com Finanças e Compras
A apresentação deve permitir que outra pessoa refaça a conta. Antes de enviar:
- Documente fontes e premissas: diferencie contratos, dados operacionais e estimativas comerciais.
- Confirme equivalência: mesmo horizonte, volume, escopo e nível de serviço.
- Teste o cenário conservador: atraso, adoção parcial, menor benefício ou custo maior.
- Evite dupla contagem: não some redução de pessoal e capacidade liberada pelas mesmas horas.
- Revise os fluxos: pagamentos, recebimentos, reajustes, tributos e créditos aplicáveis.
- Combine a validação: linha de base, indicador, fonte, responsável e data de revisão.
Na revisão de valor com o cliente, compare projeção e resultado observado. Estimativa comercial não é promessa contratual: uma justificativa sólida mostra retorno, prazo e custo, junto das condições necessárias para realizá-los.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista de Vendas, Negociação e Liderança Comercial. Compara como times comerciais prospectam, qualificam, conduzem e fecham vendas complexas — outbound, pré-vendas, metodologias, negociação de valor, coaching e cota — e mostra em que ciclo e ticket cada abordagem funciona. Direto: fala a língua de quem conduz pipeline review toda semana.