O cliente condiciona a permanência a um desconto. Para customer success, fazer uma contraproposta parece o caminho mais rápido para evitar o cancelamento. Mas reduzir o preço pode preservar todas as obrigações e deixar menos recursos para cumpri-las.
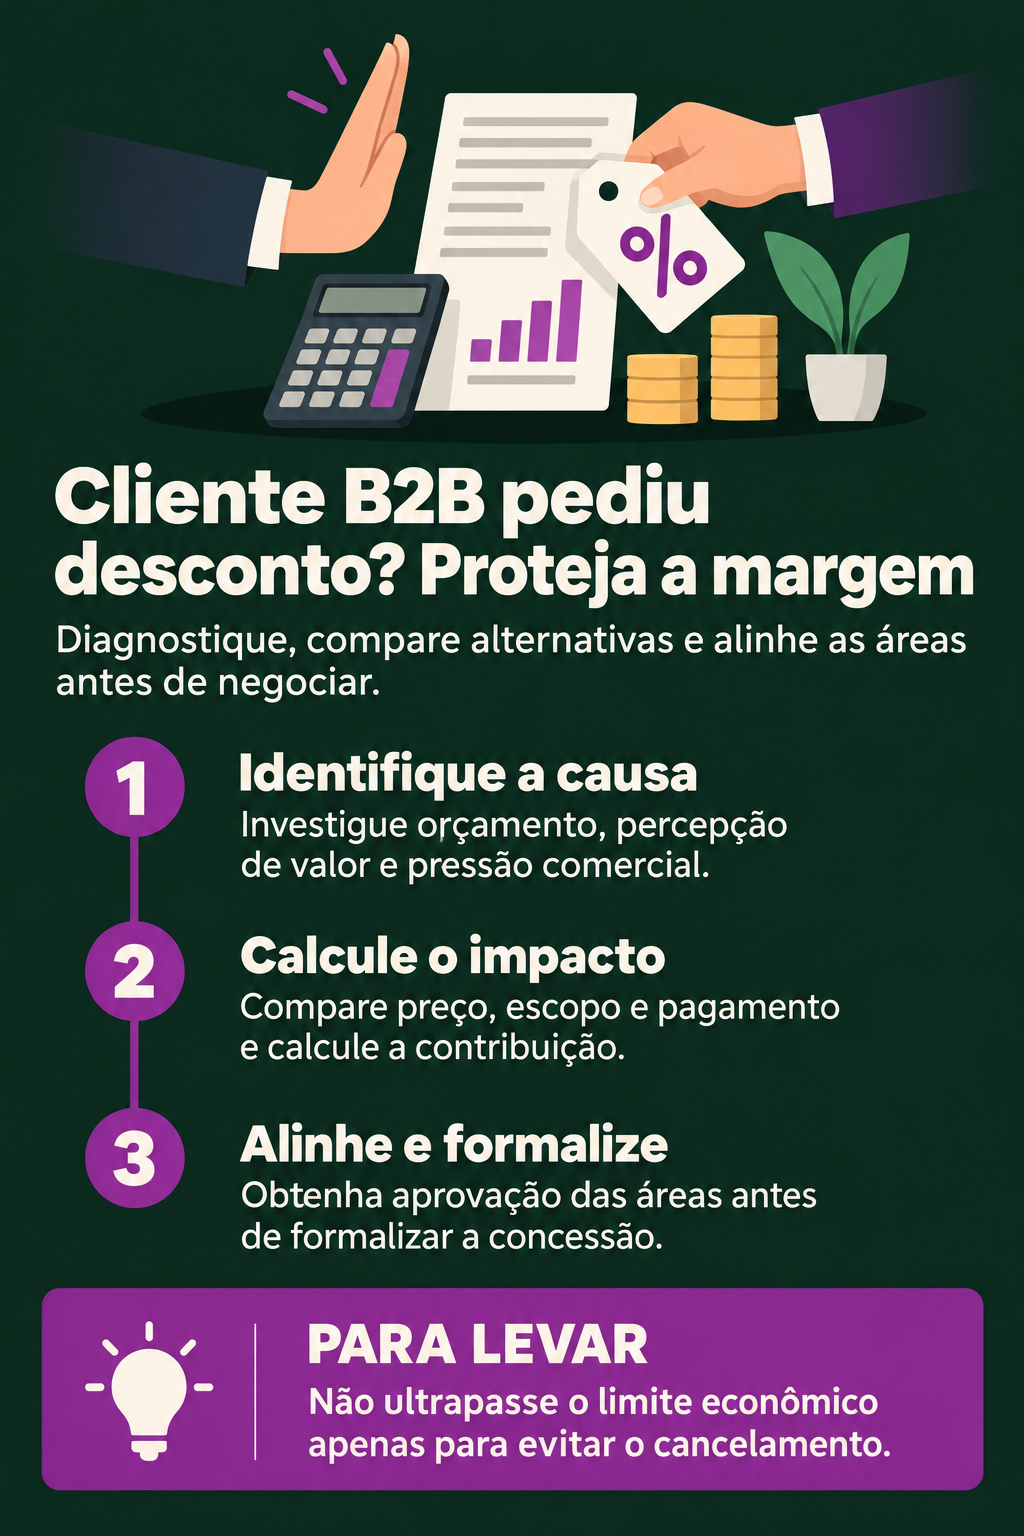
Antes de oferecer uma condição, diferencie restrição orçamentária, baixa percepção de valor e pressão de negociação. Cada causa pede uma resposta. Preço menor não recupera, sozinho, um serviço que deixou de fazer sentido.
CS organiza o diagnóstico. Comercial conduz a negociação, Financeiro valida os efeitos econômicos e Operações confirma as entregas. O objetivo é apresentar uma resposta coordenada, não uma sequência de concessões.
Descubra se o desconto mudaria a decisão
Comece pelo que mudou desde a contratação. Investigue utilização, entregas e prioridades. A alegação de preço pode representar um corte efetivo de orçamento, insatisfação com resultados ou uma tentativa de obter condições melhores.
Use estas perguntas na conversa:
- Restrição orçamentária: é necessário reduzir a despesa total ou apenas reorganizar vencimentos? A dificuldade é temporária ou permanente?
- Percepção de valor: quais resultados esperados não apareceram? Houve baixa adoção, falha de entrega ou mudança de prioridade?
- Pressão de negociação: quais critérios sustentam o pedido? Uma proposta concorrente tem escopo e obrigações equivalentes?
- Decisão: quem aprova a continuidade, além de quem negocia? Quais pendências permaneceriam mesmo com o desconto?
Peça uma confirmação concreta: “Se chegarmos a uma condição aprovada internamente, isso resolve a decisão de permanência? O que ainda faltaria?”. A resposta não garante renovação, mas evita negociar preço enquanto outro impedimento continua aberto.
Compare preço, escopo e pagamento
As alternativas não são intercambiáveis. Como discutimos na comparação entre desconto, prazo e escopo, cada escolha afeta margem, caixa e entrega de maneira diferente.
- Desconto temporário: pode acomodar uma restrição transitória. Reduz receita, mantém as entregas e cria risco de resistência ao retorno do preço. Não resolve necessariamente a falta de valor.
- Redução de escopo: ajusta o contrato a uma necessidade menor. Só funciona se as entregas retiradas forem dispensáveis ao resultado. O custo pode cair menos que a receita.
- Mudança de pagamento: pode resolver um descompasso de caixa sem reduzir o preço nominal. Exige avaliar capital de giro, custo financeiro e risco de inadimplência.
Por exemplo, retirar um serviço opcional sem uso pode ser melhor que descontar o pacote inteiro. Mas manter equipe reservada e SLA enquanto se reduz a cobrança não elimina essas obrigações. Já adiar vencimentos ajuda no caixa, não em um corte permanente de orçamento.
Calcule a contribuição que o contrato preserva
Compare as alternativas no mesmo horizonte, incluindo a concessão e os compromissos posteriores. Separe receita, recebimentos e custos: postergar cobrança não significa, por si só, reduzir receita.
Use a fórmula gerencial: margem de contribuição = receita líquida − custos e despesas variáveis atribuíveis ao contrato. Considere comissões, consumo de infraestrutura, terceiros e atendimento adicional quando variarem com a conta. Financeiro deve validar tributos e deduções, sem dupla contagem.
O cálculo pode ser feito com os valores reais da conta: contribuição após a concessão = receita líquida renegociada − custos variáveis remanescentes. Se os custos não mudarem, a perda de contribuição será igual à redução da receita líquida. Divida a contribuição pela receita líquida para comparar também o percentual de margem.
Equipe fixa dedicada, licenças comprometidas e obrigações que continuarão vigentes precisam aparecer numa análise complementar de resultado e capacidade, sem classificação automática como custos variáveis. Compare a permanência com o encerramento: quais custos seriam evitados, quais permaneceriam e qual capacidade seria liberada?
Combine alçadas antes de apresentar a oferta
Defina quem aprova cada condição considerando valor total concedido, duração, margem, prazo de recebimento e risco de crédito. Estabeleça o limite econômico e a autoridade para exceções. Até essa validação, CS apresenta possibilidades em estudo, não uma oferta garantida.
Contrapartidas podem incluir prazo contratual maior, retirada de entregas opcionais ou mudança na modalidade de atendimento. Precisam ter valor econômico verificável. Alongar um contrato com contribuição insuficiente não torna a conta sustentável automaticamente.
Operações deve aprovar qualquer alteração de entrega. O cuidado é o mesmo aplicado ao avaliar pedidos de customização antes de prometer: não acrescente suporte, prioridade ou desenvolvimento sem verificar capacidade e custo. Registre diagnóstico, decisores, alternativas e responsáveis em um documento comum às áreas.
Formalize a concessão e saiba quando parar
A proposta deve registrar valor ou percentual, base de cálculo, cobranças abrangidas, início, término e preço posterior. Inclua escopo, SLA, pagamento, reajuste e contrapartidas. O artigo 422 do Código Civil exige boa-fé na conclusão e execução contratual; observe também as formalidades aplicáveis à alteração.
Marque uma revisão antes do término, com responsável e critérios ligados à causa identificada. Para adoção, acompanhe os usos acordados; para caixa, o cumprimento do novo calendário. A revisão não representa renovação automática do desconto.
Encerre a negociação quando nenhuma alternativa aprovada resolver a necessidade, quando a condição ultrapassar o limite econômico ou exigir entregas inviáveis. Exceções precisam de justificativa, orçamento, responsável e prazo. Se a saída for inevitável, cumpra aviso, transição e demais obrigações, sem acumular concessões apenas para adiar o cancelamento.
Por fim, registre a redução contratada: manter a conta com receita menor não preserva toda a receita. Essa distinção importa ao calcular a NRR após renegociações. A contraproposta deve sustentar a relação, não apenas evitar o registro de uma perda.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista em Retenção e expansão sempre com a métrica declarada (churn, receita líquida retida, expansão) e o período Crescer a base sem depender de desconto é o ângulo padrão A divisão de responsabilidade entre vendas e CS é explicitada em cada caso Experiência de comunidade é apresentada como relato, nunca como regra geral