Uma venda para compras ou supply chain pode estar assinada e ainda depender de implantação, aceite técnico e emissão da nota. Vincular a comissão a cada um desses marcos muda o incentivo comercial, a previsibilidade da remuneração e o desembolso da empresa.
Em um contrato de sistema de gestão de estoques, por exemplo, a integração pode anteceder o faturamento. Se a comissão acompanhar essa etapa, atividades técnicas fora do controle do vendedor passam a afetar seu calendário de remuneração.
Antes de escolher, separe base de cálculo, aquisição do direito, exigibilidade e data de pagamento. O modelo financeiro não autoriza, sozinho, adiamentos ou estornos.
Mapeie o ciclo e compare os três marcos
Desenhe a sequência real: fechamento, entrega ou implantação, aceite, faturamento e recebimento. Para cada etapa, registre a evidência e o responsável. Em compradores estruturados, inclua cadastro de fornecedor, pedido de compra e lançamento no portal.
O vendedor pode influenciar preço, prazo negociado e documentação comercial. Estoque, integração, emissão fiscal e conciliação dependem também de logística, operações, Tax e financeiro. Diferencie pendência comercial de atraso operacional, sem transformar essa classificação em autorização para reter comissão.
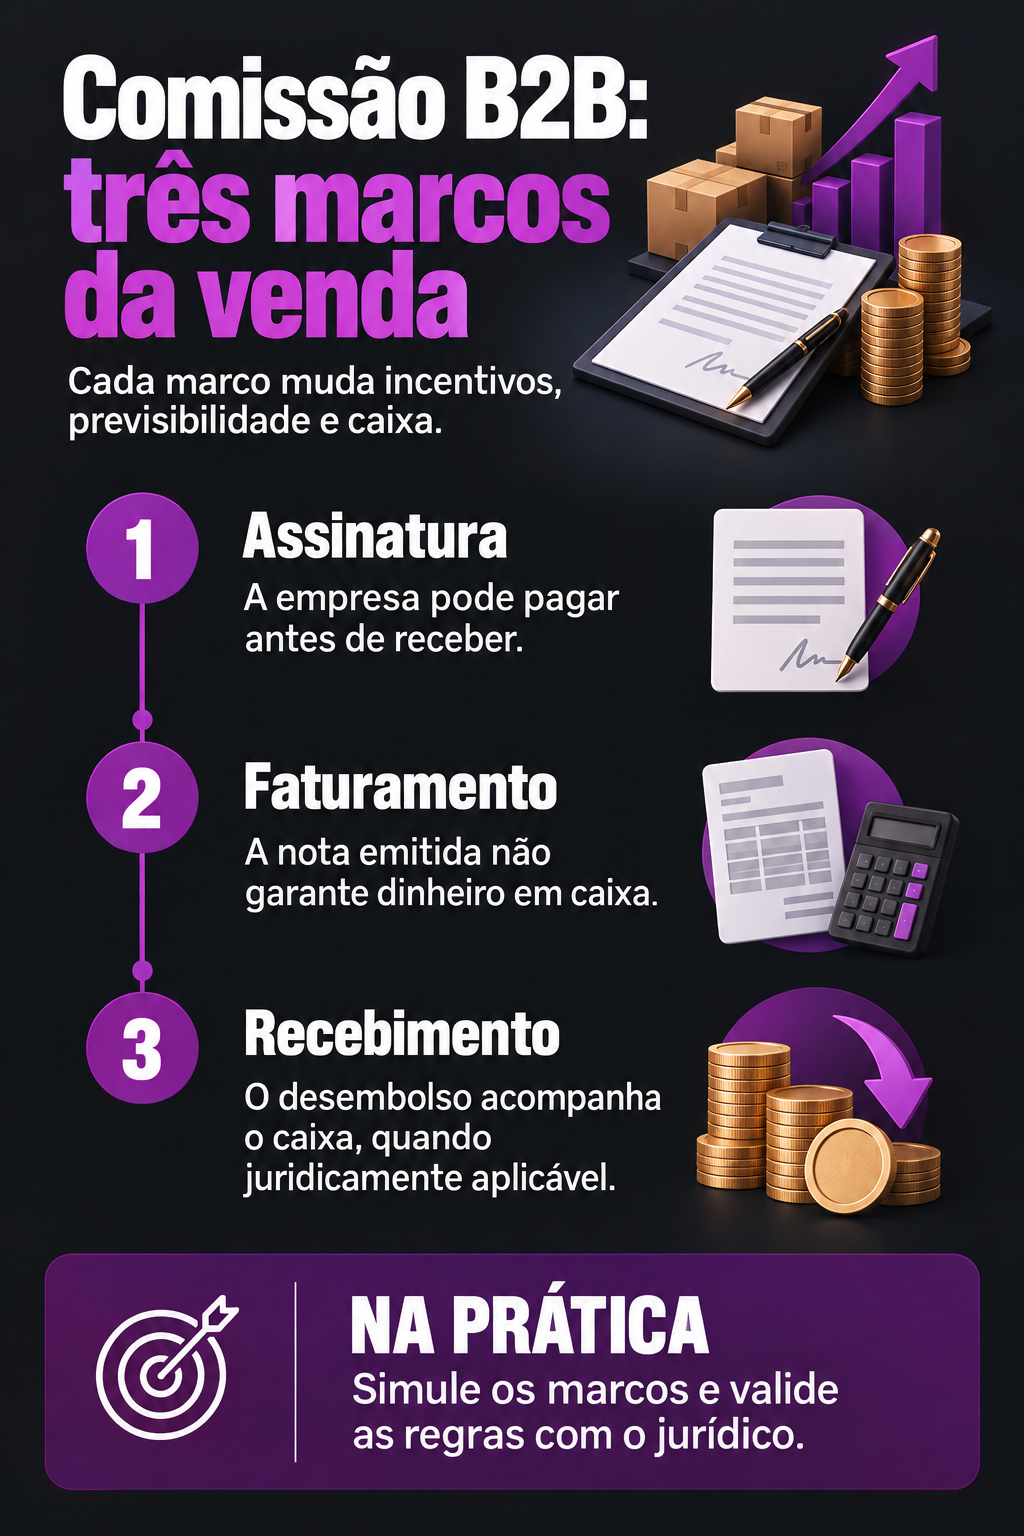
- Assinatura: aproxima a recompensa do fechamento e facilita a previsão pelo vendedor. A empresa, porém, pode desembolsar antes da entrega e do recebimento. É preciso definir o que caracteriza uma venda concluída quando há condições pendentes.
- Faturamento: aproxima a comissão da execução, especialmente em vendas pontuais com entrega rápida. Em projetos com implantação, aumenta a dependência de outras áreas. Nota emitida não significa dinheiro em caixa.
- Recebimento: aproxima o desembolso da entrada de caixa, quando juridicamente aplicável. Para o vendedor, parcelamentos e atrasos tornam a remuneração menos previsível; o risco do cliente não pode ser transferido livremente ao empregado.
Em contratos recorrentes, defina se a base será o valor contratado para um período ou cada mensalidade elegível. Delimite renovação e expansão: comissionar um valor anual não equivale a comissionar mensalidades, sobretudo quando há cancelamento antecipado.
Simule a mesma venda antes de decidir
Todos os valores e prazos a seguir são hipotéticos. Considere uma implantação de R$ 100.000, com comissão de 5%. A base permanece integral nos três modelos, sem ajustes por tributos, descontos ou custos, apenas para isolar o efeito do calendário.
A assinatura ocorre em D0; a implantação termina e o faturamento integral acontece em D30. O cliente paga quatro parcelas de R$ 25.000, em D60, D90, D120 e D150. A comissão total é R$ 100.000 × 5% = R$ 5.000.
- Assinatura: base de R$ 100.000; comissão de R$ 5.000; desembolso simulado integral em D0, antes de qualquer recebimento.
- Faturamento: base de R$ 100.000; comissão de R$ 5.000; desembolso simulado integral em D30, ainda antes da entrada de caixa.
- Recebimento: base de R$ 25.000 por parcela; comissão de R$ 1.250 por recebimento; quatro desembolsos em D60, D90, D120 e D150, totalizando R$ 5.000.
As datas são uma comparação financeira, não prazos legais. Se o pagamento fosse integral à vista em D30, faturamento e recebimento coincidiriam, mas continuariam sendo eventos distintos. O total permaneceria igual, mantidas a base e a taxa.
Separe o desenho financeiro dos direitos à comissão
Para empregados, a CLT inclui comissões no salário, no artigo 457. O artigo 466 trata da exigibilidade após ultimada a transação, das prestações sucessivas e das comissões devidas após o término do vínculo. O artigo 468 limita alterações contratuais prejudiciais.
A Lei nº 3.207/1957, quando aplicável, disciplina prestação de contas e pagamento. Seu artigo 7º prevê estorno por insolvência do comprador, o que não equivale a autorização genérica para descontar atrasos ou cancelamentos.
Na representação comercial autônoma, o artigo 32 da Lei nº 4.886/1965 vincula a aquisição do direito ao pagamento dos pedidos ou propostas; o artigo 43 veda cláusula del credere, de garantia da obrigação do comprador. Valide o enquadramento e as regras com o jurídico antes da implantação.
Documente as exceções sem automatizar descontos
Parcelamento: descreva base, percentual e conciliação de cada parcela, com exemplo completo. O calendário deve respeitar o regime jurídico aplicável.
Inadimplência: diferencie atraso, contestação e insolvência. Não configure desconto em folha ou compensação futura sem fundamento jurídico validado.
Cancelamento: registre causa e estágio da operação. Uma proposta não aceita e uma venda concluída posteriormente rescindida exigem análises distintas.
Troca de responsável: separe o crédito pela venda original da remuneração por renovação ou expansão. A transferência da conta não deve apagar direitos já constituídos.
Checklist para colocar o plano em operação
- Elegibilidade e base: identifique participantes, operações, componentes do cálculo e ajustes permitidos.
- Percentuais e marcos: documente taxas, faixas, aquisição do direito, apuração e pagamento separadamente.
- Evidências e exemplos: indique documentos verificáveis e simule vendas à vista, parceladas, recorrentes e com implantação.
- Demonstrativo: informe operação, base, percentual, comissão calculada, pagamentos e justificativas de ajustes.
- Divergências: estabeleça canal de contestação, responsável e prazo interno de resposta.
- Governança jurídica: registre versão, vigência e comunicação; revise retenções, compensações, estornos e mudanças contratuais antes de aplicá-los.
Por fim, teste os modelos em operações anteriores, sem alterar pagamentos devidos. Compare o calendário de caixa, a previsibilidade para o vendedor e a dependência de outras áreas. O plano precisa ser calculável e explicável, não apenas conveniente para o financeiro.
Este conteúdo foi produzido com apoio de inteligência artificial e revisado pela equipe editorial da Live University.
Especialista de Vendas, Negociação e Liderança Comercial. Compara como times comerciais prospectam, qualificam, conduzem e fecham vendas complexas — outbound, pré-vendas, metodologias, negociação de valor, coaching e cota — e mostra em que ciclo e ticket cada abordagem funciona. Direto: fala a língua de quem conduz pipeline review toda semana.